Guía en lenguaje simple para acompañar el reporte de riesgo al directorio: qué preguntar, qué mirar y por qué. A raíz de la discusión actual, una forma de mirar hacia adelante.
Versión plana del reporte navegable al board · ilustrativo — cifras y cartera de ejemplo.
Monitorear riesgo no es sólo mirar cuánto se ganó o perdió: es saber dónde está parado el fondo hoy y qué podría pasarle.
Los multifondos se controlaban con muchos límites de cartera. Los fondos generacionales miden el riesgo frente a un benchmark, con menos límites y un sistema de premios y castigos.
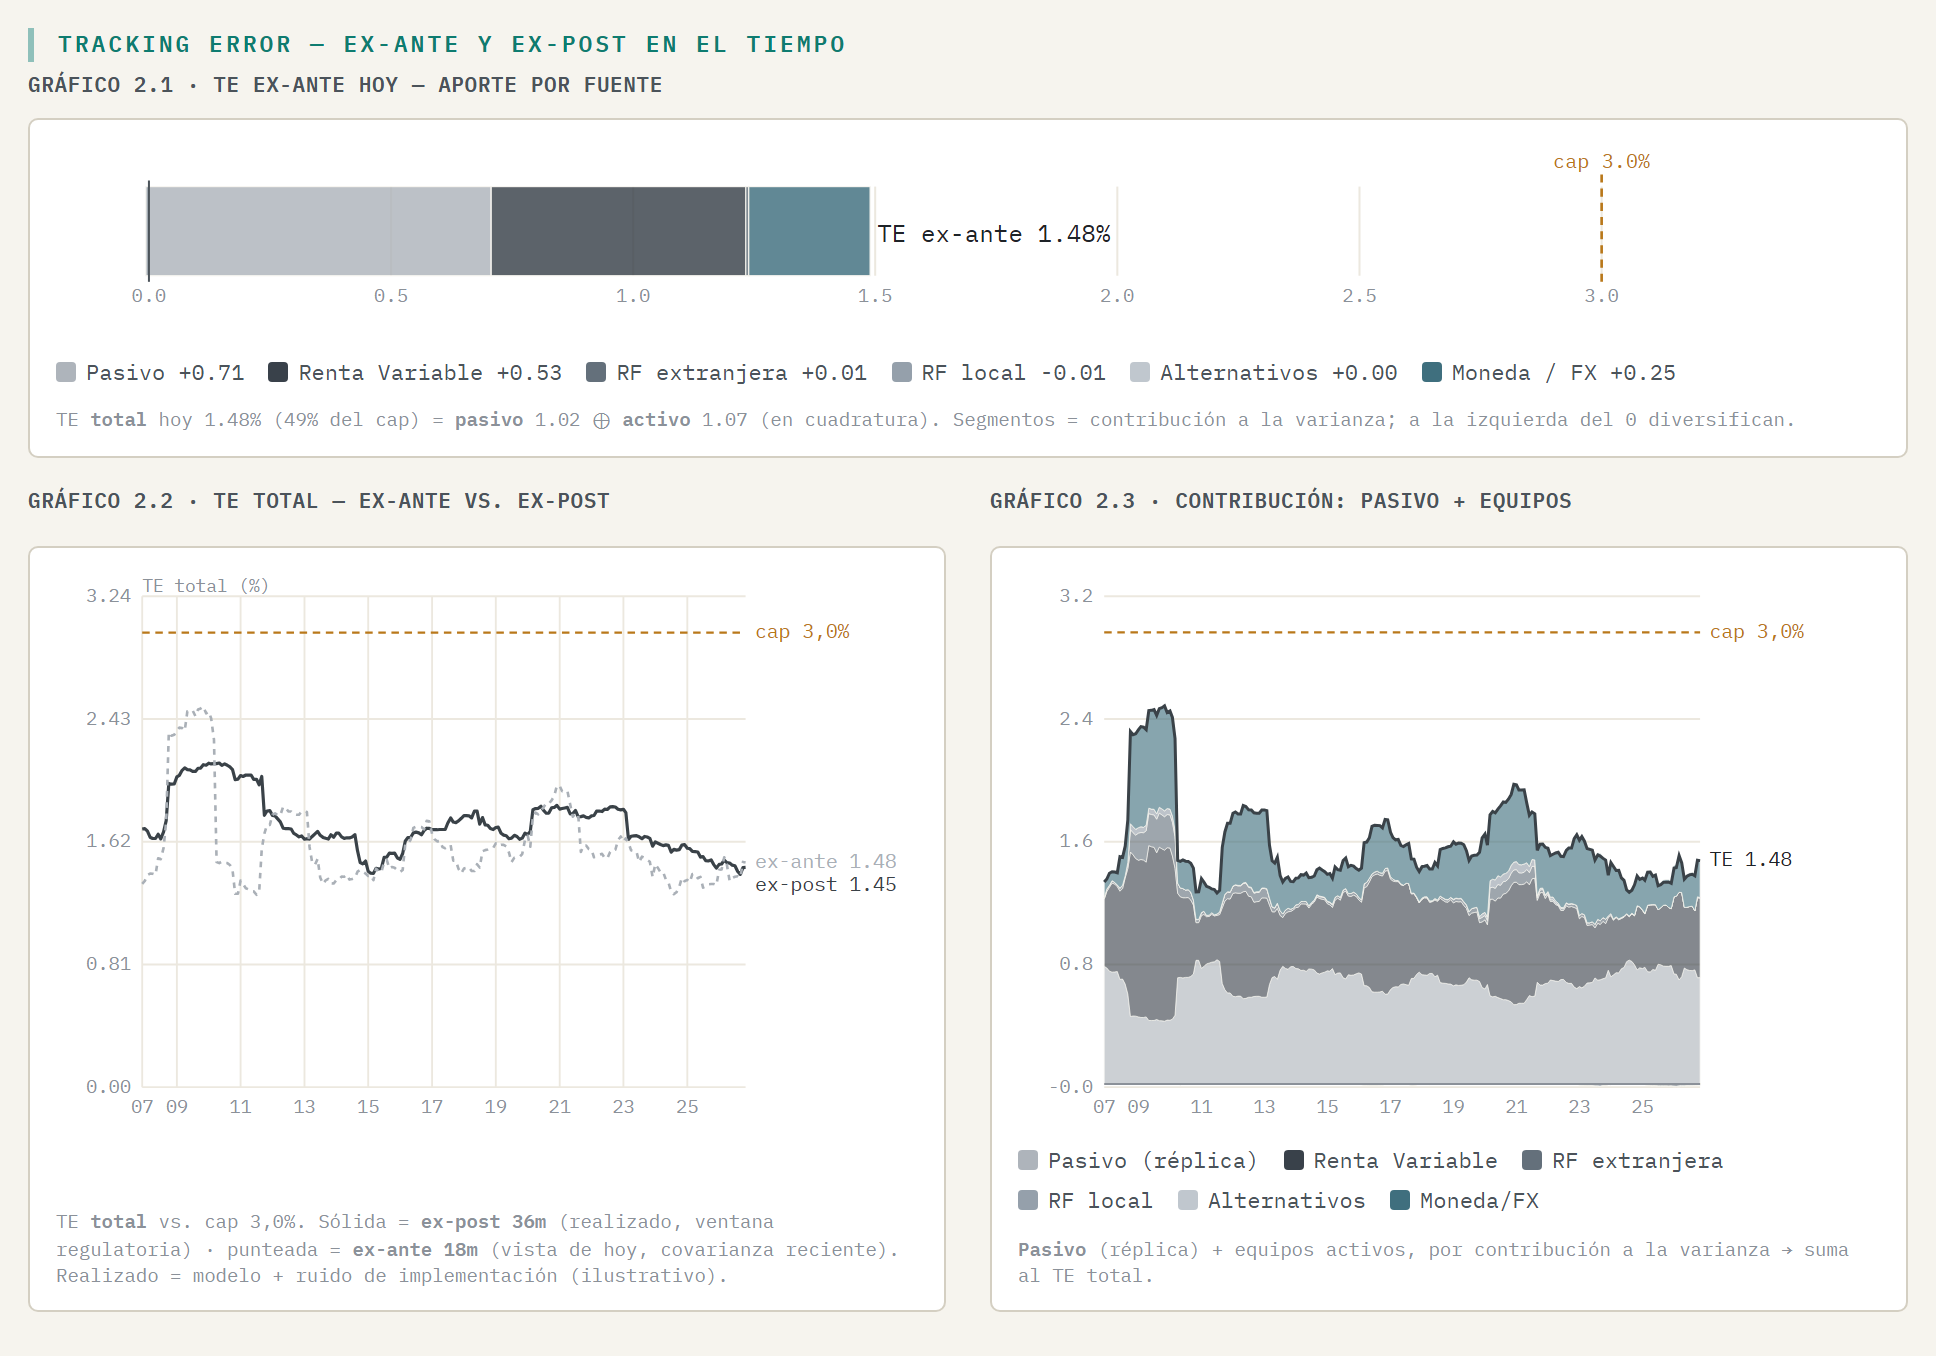
Riesgo: cuánto puede apartarse el resultado de lo esperado. Tracking error (TE): cuánto se aparta el fondo de su benchmark — cero = réplica perfecta; es distancia, no pérdida. Ex-ante estima hacia adelante con la cartera de hoy (para gestionar); ex-post es lo ya ocurrido (la vista regulatoria).
El riesgo inevitable de copiar la referencia: nunca se copia perfecto (acceso, costos, liquidez).
Las posiciones y decisiones activas, desvíos deliberados para superar al benchmark.

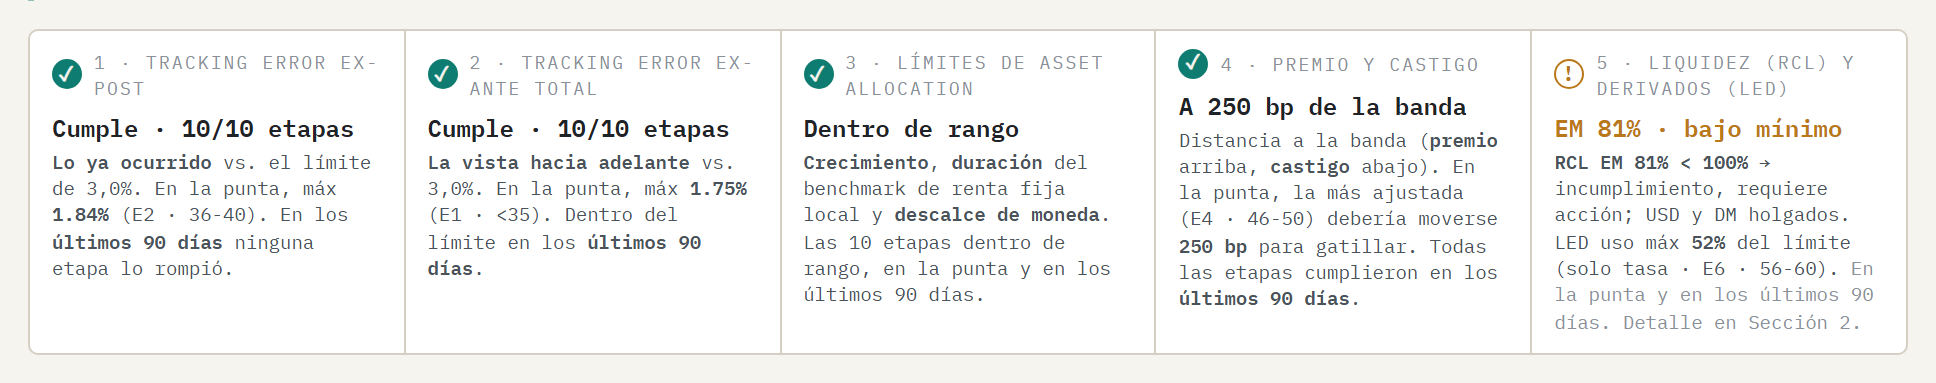
Cada caja se lee igual: ¿cómo está hoy (en la punta)? y ¿cómo estuvo en 90 días?, con un check si se cumple. Si las cinco están en verde, la gestión va en orden.

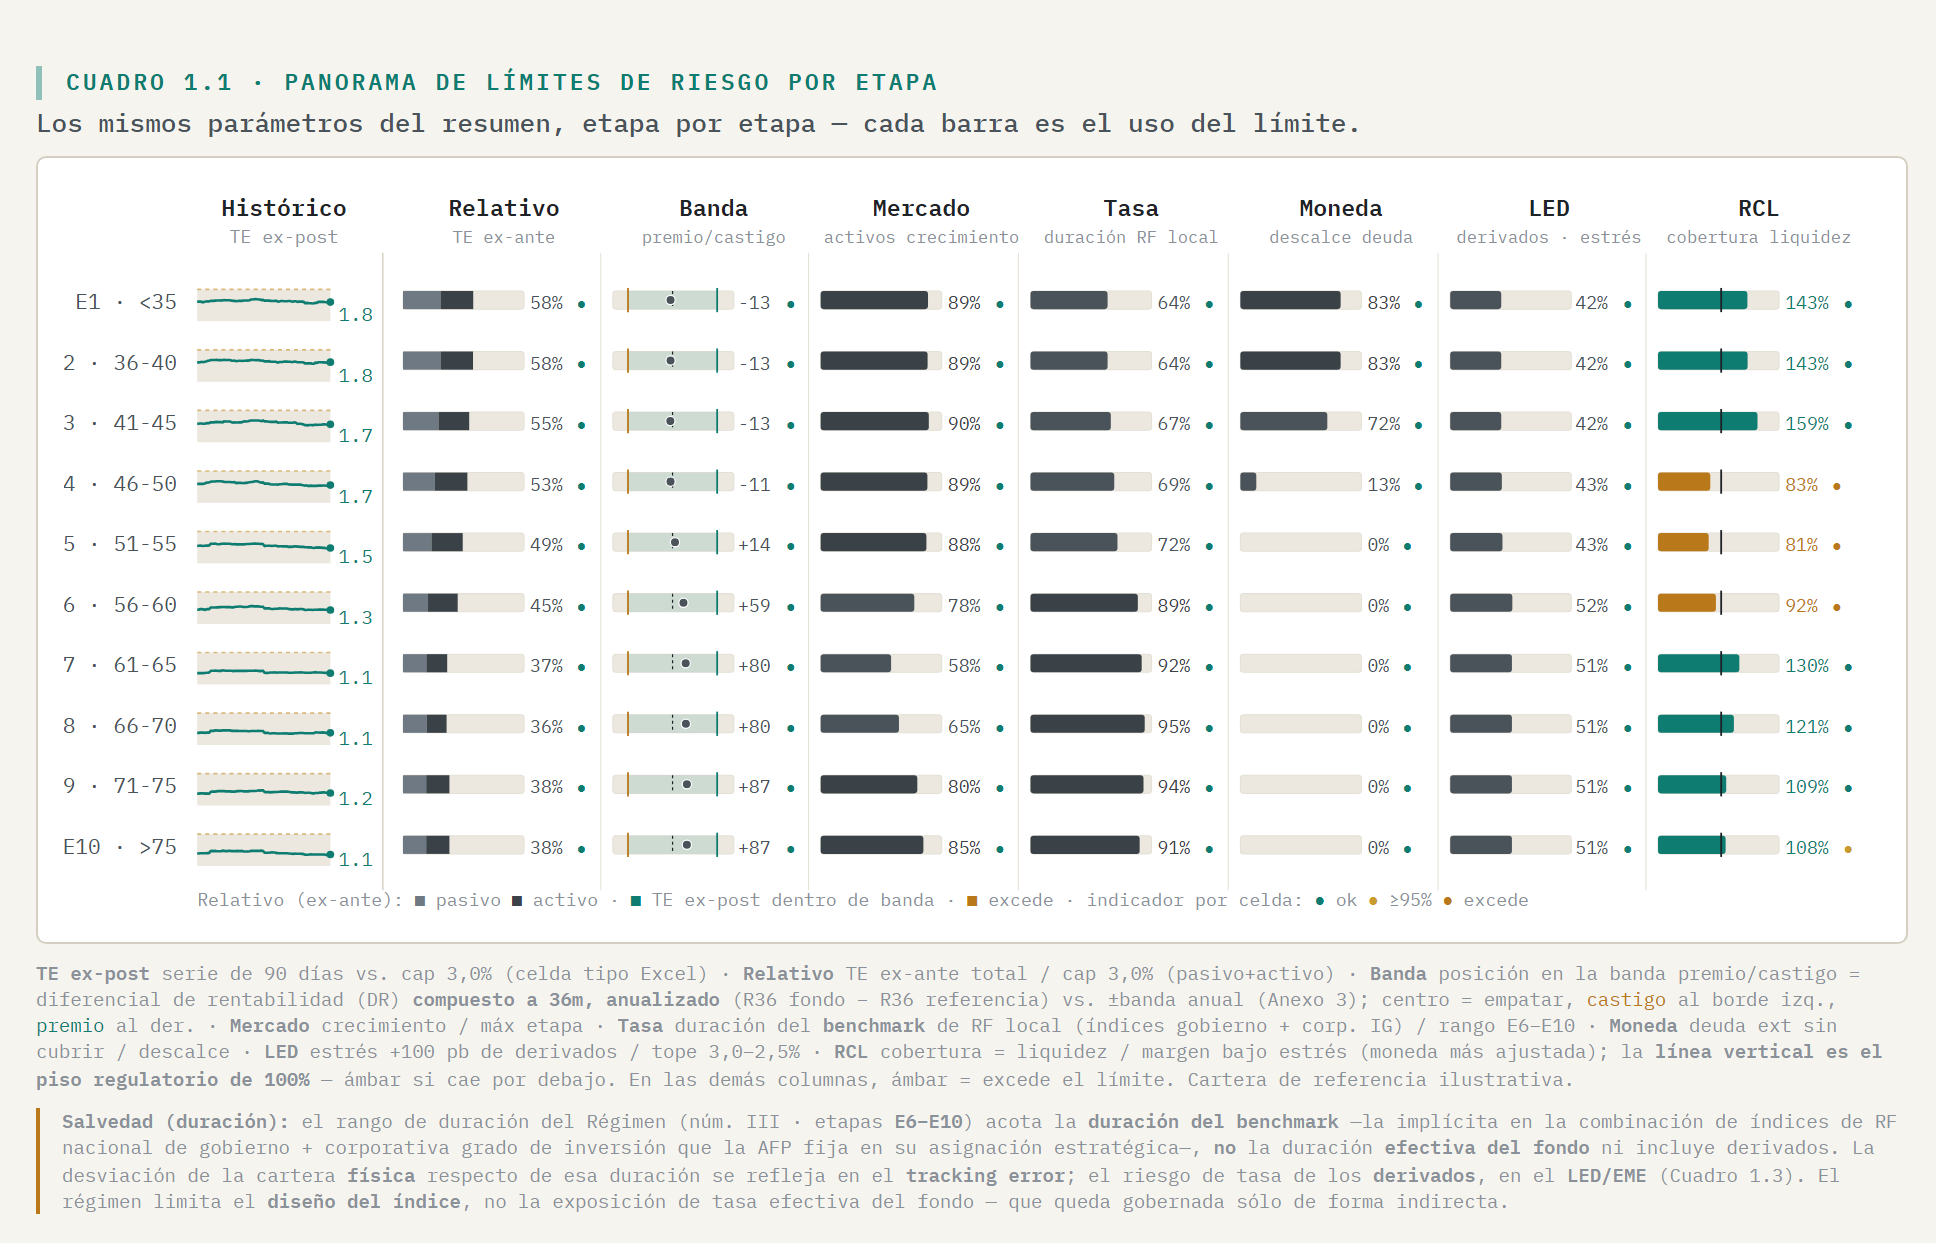
Cada barra es cuánto del límite consume esa etapa: TE relativo (contra el cap de 3,0%), mercado, tasa, moneda y LED. Ámbar = excede.

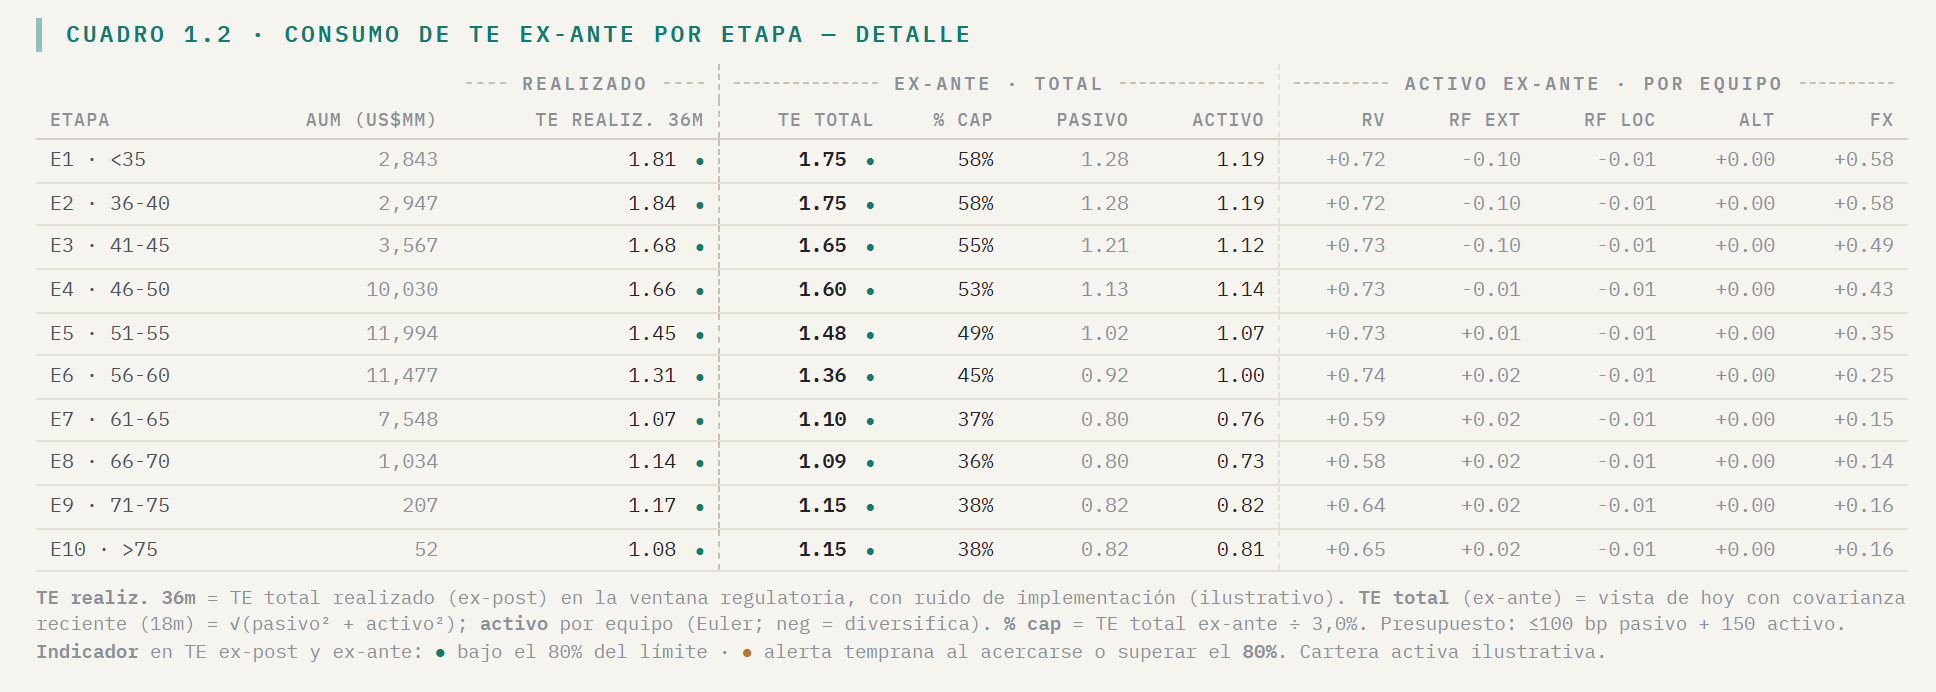
A la izquierda, el TE realizado a 36m (ex-post, la ventana del regulador). A la derecha, el ex-ante de hoy abierto en pasivo + activo y por clase de activo.

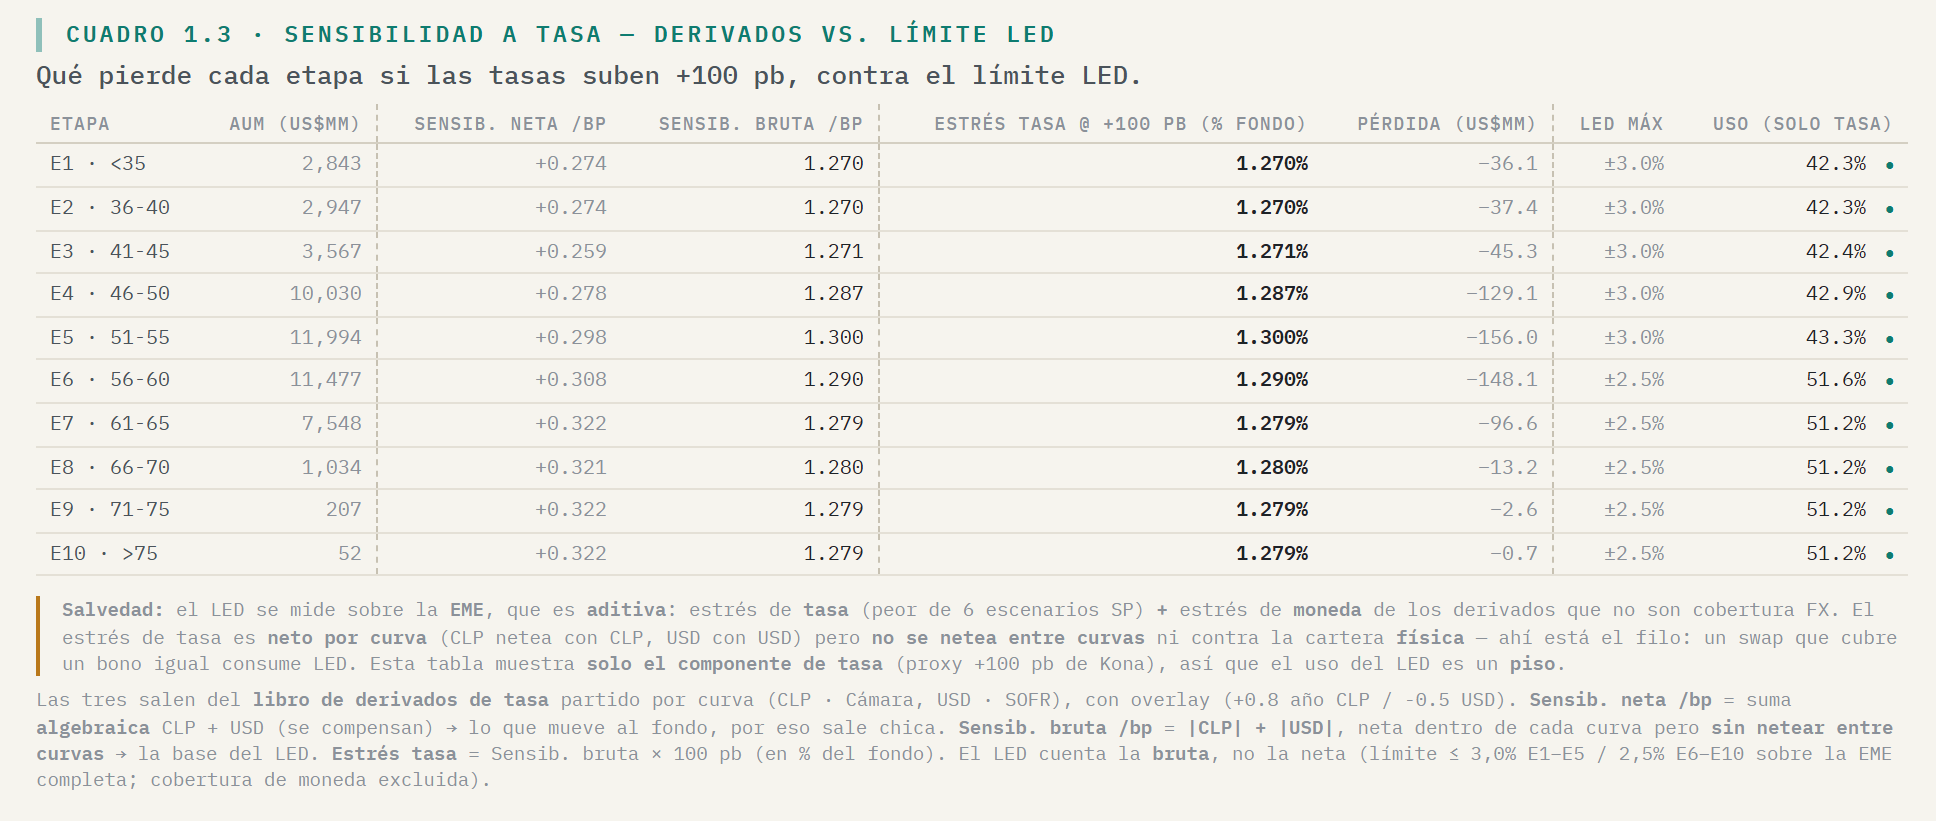
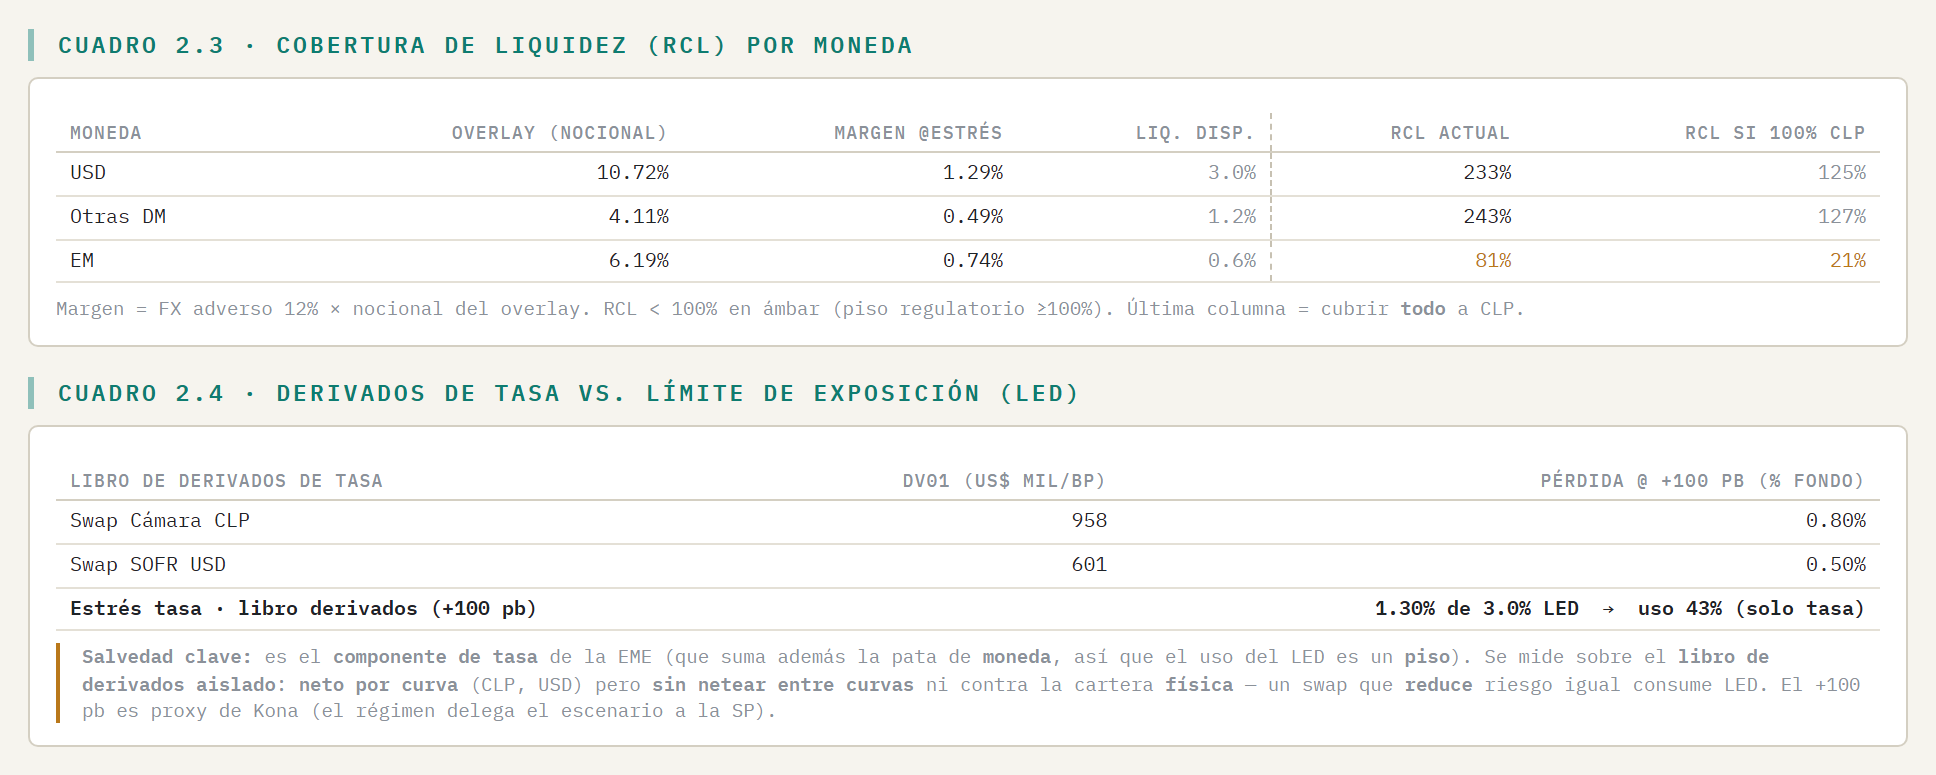
Por etapa, cuánto pierde el fondo si las tasas suben +100 pb (la sensibilidad de los derivados) contra el límite LED. Es la dimensión detrás de la discusión reciente.

Hasta aquí vimos todas las etapas juntas. Desde acá el reporte baja al detalle de una: su TE ex-ante mes a mes, descompuesto en pasivo ⊕ activo (los segmentos a la izquierda del 0 diversifican).
Abajo a la izquierda, el ex-ante vs. ex-post; y a la derecha de ese, la contribución por equipo: el presupuesto de riesgo repartido entre clases de activo.
Las etapas jóvenes son intensivas en alternativos (capital calls, riesgos legales), con otras miradas no contempladas aquí.

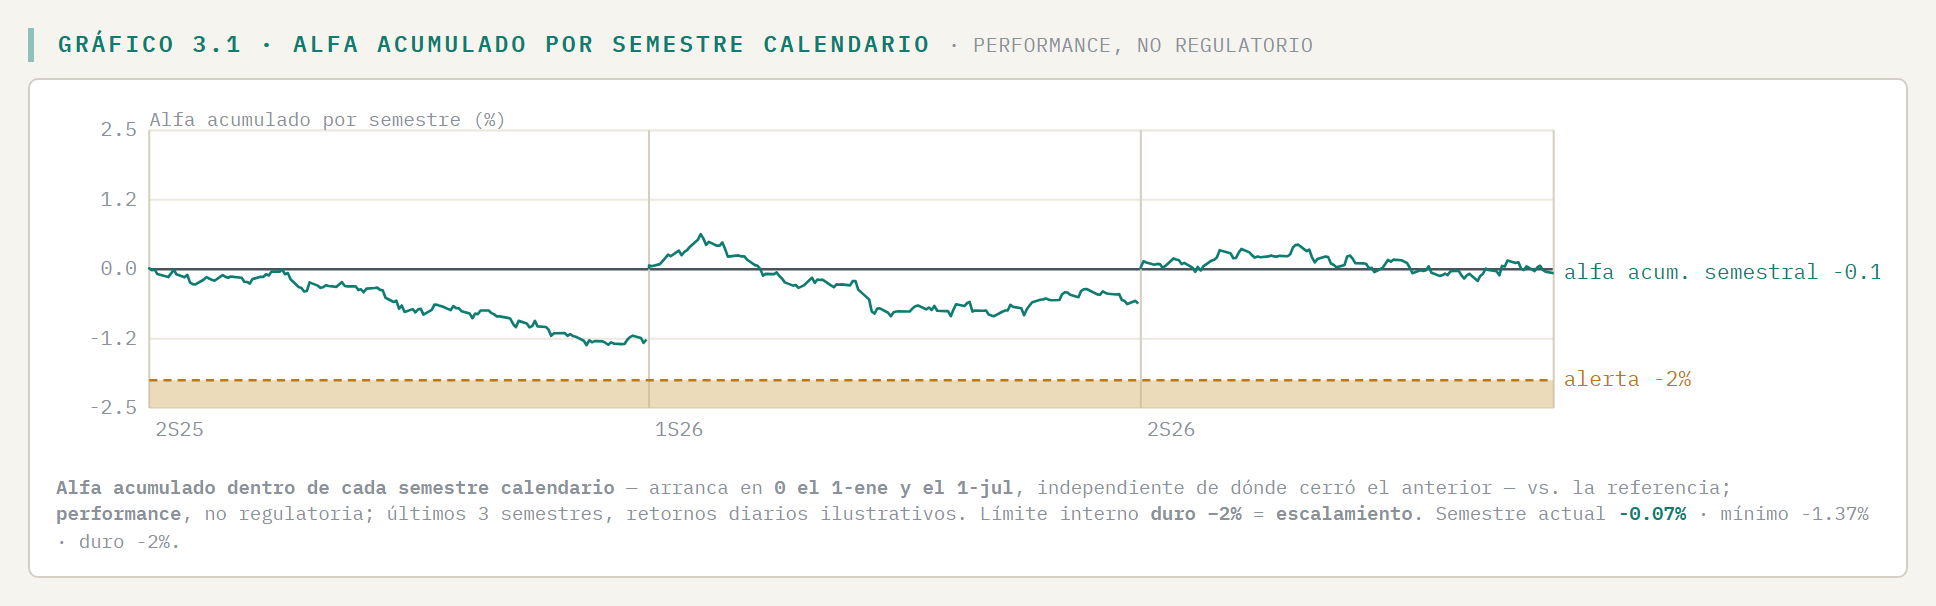
El alfa acumulado contra la referencia muestra si las decisiones activas están sumando o restando. Es performance, no riesgo regulatorio; por eso aparece recién aquí.
El reporte marca el límite duro −2% que gatilla escalamiento, y detalla las posiciones activas que más aportan al TE (renta variable en visión-precio, tasas en visión-tasa).

Días de liquidez: cuánto tardaría el fondo en deshacer posiciones sin mover el mercado. Métrica muy ausente de la discusión reciente — posiciones en tasa que equivalían a varios días de transacción del mercado de swaps en dólares.
CVaR y caída máxima: cuán gorda es la cola de pérdidas y cuál fue el peor retroceso. El régimen no lo presupuesta, pero conviene tenerlo a la vista.
Ninguna se responde con un solo número. El Toolkit — este deck y el reporte navegable — busca que un director sepa qué preguntar y qué mirar.
Experiencia real en los mayores asset managers de Latinoamérica, llevada a proceso, sistematicidad e implementación.